
Changer de banque n’a plus grand-chose à voir avec le casse-tête qu’évoquaient encore beaucoup de clients il y a quelques années. En 2026, la mobilité bancaire a transformé ce qui ressemblait à une suite de formalités opaques en une transition financière bien plus lisible, à condition de garder un œil attentif sur les détails. Ce qui compte vraiment, ce n’est pas seulement d’ouvrir un nouveau compte bancaire, mais de s’assurer que les virements automatiques, les prélèvements, la clôture de l’ancien compte et la mise à jour des interlocuteurs s’enchaînent sans accroc.
Dans la pratique, les hésitations viennent souvent des mêmes inquiétudes : peur d’oublier un paiement, doute sur les délais, méconnaissance des démarches bancaires ou crainte de voir les frais bancaires réapparaître ailleurs sous une autre forme. C’est là que la méthode fait toute la différence. Prenons le cas de Claire, salariée et mère de deux enfants, qui voulait simplement alléger sa gestion budget en quittant une banque devenue trop chère. En préparant la transition pas à pas, elle a découvert qu’un changement bien organisé est surtout une affaire d’anticipation, pas de stress.
L’article en bref
Changer de banque peut devenir simple dès lors que les étapes sont claires. Entre mobilité bancaire, vérifications utiles et clôture du compte, l’essentiel est d’avancer sans précipitation.
- Mobilité simplifiée : La nouvelle banque gère la plupart des transferts récurrents
- Délais à surveiller : Comptez jusqu’à vingt-deux jours ouvrés
- Vigilance utile : Vérifiez prélèvements, crédits et opérations ponctuelles
- Clôture sereine : Gardez une marge avant la résiliation compte bancaire
Une bonne préparation évite les incidents et rend la transition beaucoup plus fluide.
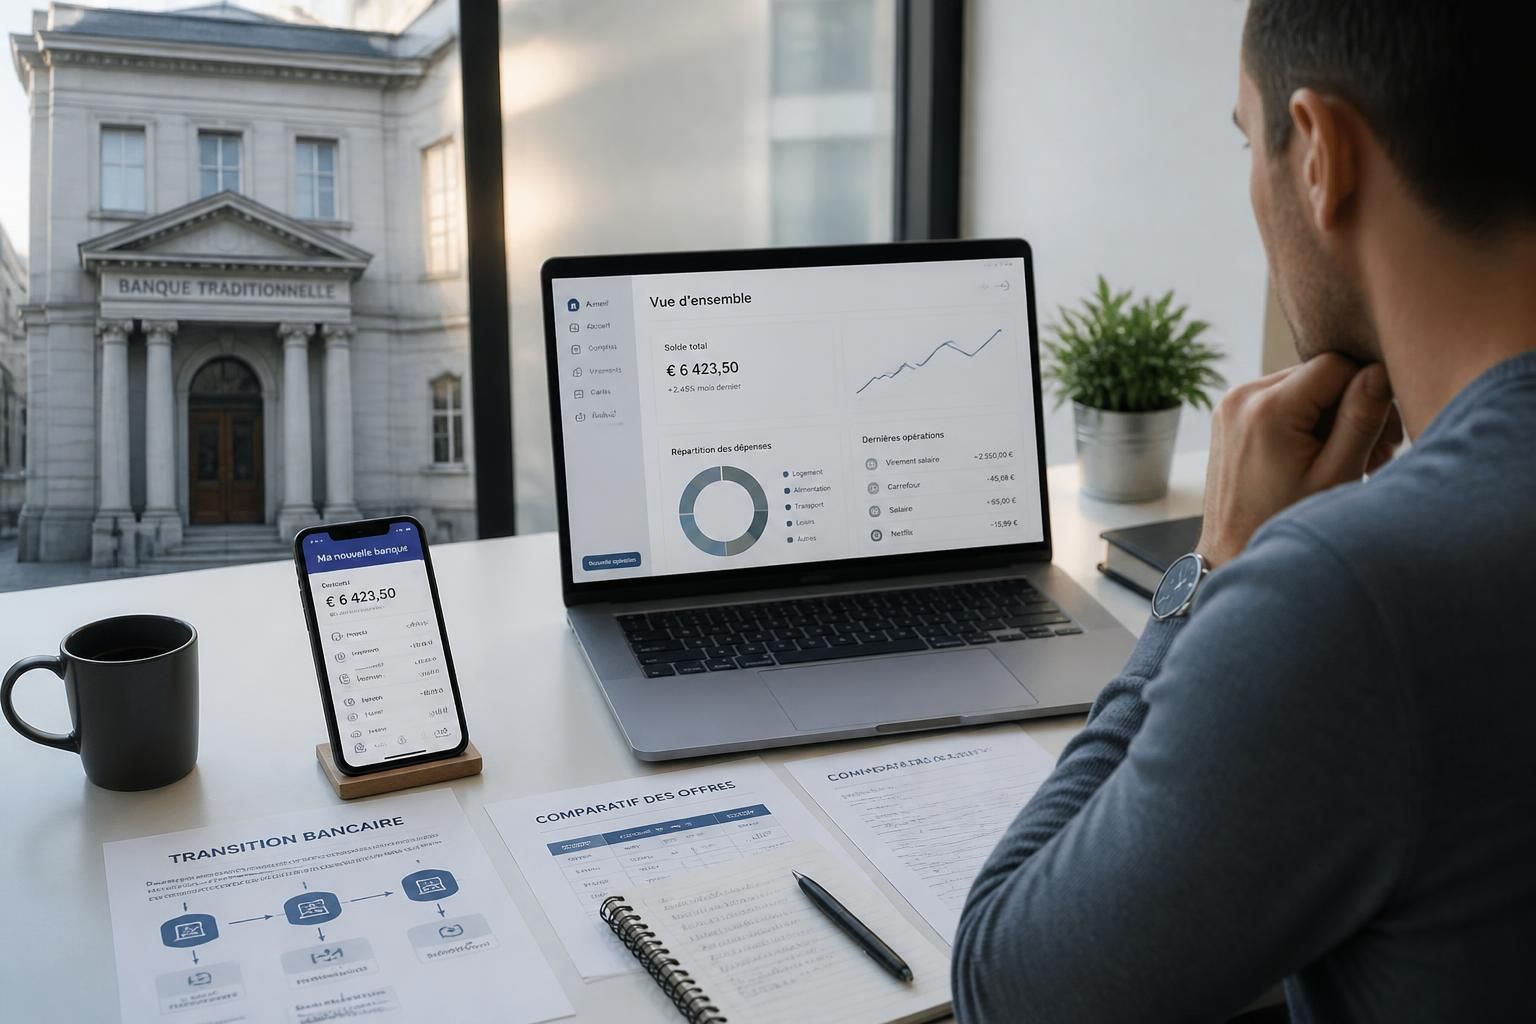
Pour illustrer les enjeux, rien ne vaut une vision concrète des étapes et des points de contrôle. Beaucoup de personnes découvrent aussi, au passage, que certains services bancaires varient fortement d’un établissement à l’autre, ce qui explique pourquoi un simple changement de tarification peut déclencher une vraie amélioration du quotidien.
Changer de banque en 2026 : ce que la mobilité bancaire change vraiment
La grande avancée, c’est la simplification. Depuis la généralisation du service d’aide à la mobilité, la banque d’arrivée peut prendre en charge une large partie des démarches, notamment le transfert des opérations récurrentes et l’information des organismes concernés. Ce cadre a été pensé pour éviter les oublis qui, autrefois, faisaient perdre du temps et provoquaient parfois des rejets de paiement.
Concrètement, le fonctionnement repose sur un mandat signé par le client. Ce document autorise la nouvelle banque à récupérer les informations utiles auprès de l’ancien établissement, puis à organiser la bascule des prélèvements et virements réguliers. Autrement dit, la portabilité bancaire n’existe pas au sens strict comme pour un numéro de téléphone, mais la mobilité bancaire joue un rôle très proche dans l’expérience utilisateur.
Pour mieux situer les cas les plus courants, voici un aperçu utile :
| Élément concerné | Prise en charge | Délai habituel |
|---|---|---|
| Prélèvements récurrents | Automatique via le mandat | Jusqu’à 22 jours ouvrés |
| Virements entrants réguliers | Automatique via la nouvelle banque | Jusqu’à 22 jours ouvrés |
| Chèques en circulation | Suivi manuel nécessaire | Variable selon l’encaissement |
| Livrets et placements | Traitement séparé | Selon le produit |
Cette mécanique a un mérite simple : elle remet le client au centre, sans l’obliger à recommencer dix fois les mêmes formalités. Et dans la vraie vie, c’est souvent ce qui fait basculer une décision longtemps repoussée.
Les démarches bancaires à suivre pour une transition sans faux pas
Le changement de banque fonctionne d’autant mieux qu’il suit un ordre précis. D’abord, l’ouverture du nouveau compte bancaire permet de sécuriser la suite. Ensuite vient la signature du mandat de mobilité, qui lance les transferts et la collecte des informations utiles auprès de l’ancienne banque.
Il reste pourtant une étape que beaucoup sous-estiment : la vérification des mouvements existants. Une ancienne facture, une cotisation annuelle, un abonnement de streaming ou le prélèvement d’une assurance peuvent continuer à passer sur l’ancien compte pendant quelques semaines. C’est là qu’une liste claire devient précieuse.
Voici une liste simple pour garder la main :
- Repérer les virements automatiques : salaire, aides, remboursements, pensions.
- Identifier les prélèvements récurrents : énergie, téléphone, impôts, abonnements.
- Vérifier les moyens de paiement : carte, chèques, échéances encore en cours.
- Conserver les deux comptes temporairement : le temps de sécuriser tous les flux.
Cette phase de contrôle est souvent plus rassurante qu’elle n’en a l’air. Elle évite les mauvaises surprises et permet de garder une vision nette de sa gestion budget, surtout quand plusieurs opérations sont prélevées à des dates différentes.
À ce titre, certains choisissent aussi de relier le changement bancaire à une réflexion plus large sur leurs charges. Un outil comme le suivi des charges fixes du budget peut aider à mesurer l’impact réel du nouveau contrat bancaire sur les dépenses mensuelles.
Quels documents et informations préparer avant de lancer la mobilité
Un dossier bien préparé raccourcit nettement la transition. En pratique, il suffit généralement d’une pièce d’identité valide, d’un justificatif de domicile, du RIB de l’ancien compte et, selon les situations, des relevés récents pour repérer les opérations à transférer.
Cette préparation n’a rien d’accessoire. Elle permet à la nouvelle banque de travailler plus vite et de limiter les allers-retours. C’est un peu comme faire son sac avant un départ : plus les indispensables sont réunis au même endroit, plus le trajet se déroule calmement.
Pour les personnes qui cumulent plusieurs engagements financiers, il peut être utile d’examiner aussi les conséquences liées à un changement de coordonnées sur certains contrats. Un article consacré à l’avenant au contrat peut éclairer la manière d’ajuster proprement les engagements en cours.
Résiliation compte bancaire : à quel moment fermer l’ancien compte
La tentation est grande de clôturer rapidement l’ancien compte une fois le nouveau ouvert. Pourtant, la prudence reste préférable. L’idéal consiste à attendre que tous les virements automatiques et prélèvements aient bien été transférés, puis à vérifier encore quelques relevés pour s’assurer qu’aucune opération tardive ne se présente.
Cette vigilance est d’autant plus utile que certains organismes mettent plusieurs semaines à mettre à jour leurs fichiers. Garder une petite période de chevauchement permet d’éviter les rejets et les frais d’incident, surtout lorsque le salaire ou des échéances essentielles circulent encore entre les deux comptes.
Dans certains cas, la fermeture demande un échange écrit avec l’établissement d’origine. C’est le moment de relire les conditions de résiliation compte bancaire, car des frais exceptionnels ou des délais spécifiques peuvent encore exister selon les contrats. Lorsque tout est vérifié, la clôture devient une formalité simple, presque administrative, et non un obstacle.
Les produits d’épargne suivent une logique différente. Ils ne se déplacent pas toujours aussi facilement qu’un compte courant, ce qui oblige à traiter chaque support au cas par cas. Pour certaines personnes, cette nuance change complètement la stratégie de transition.
Ce que la mobilité bancaire ne couvre pas automatiquement
Le service prend en charge les comptes courants et les opérations récurrentes, mais pas tous les produits financiers. Les livrets réglementés, les placements, certains crédits ou contrats annexes restent soumis à des démarches distinctes. En clair, la mobilité bancaire simplifie beaucoup, mais elle ne remplace pas un tri précis entre les différents supports.
Cette distinction évite bien des déceptions. Elle rappelle aussi qu’un changement de banque ne signifie pas forcément tout déplacer en bloc. Pour une transition maîtrisée, mieux vaut raisonner par ensemble cohérent plutôt que par précipitation.
Quand un doute persiste sur le bon ordre des opérations, il reste utile de s’appuyer sur les documents de suivi fournis par la banque. C’est souvent là que l’on retrouve la trace des prélèvements actifs, des comptes à conserver temporairement et des dernières actions à mener.
Les personnes qui souhaitent comparer les offres bancaires peuvent aussi s’appuyer sur des ressources plus ciblées, comme cet avis sur la Carte Zero, utile pour évaluer certains services bancaires et leurs avantages concrets.
Les erreurs fréquentes quand on change de banque
Le piège le plus courant consiste à sous-estimer la période de transition. Beaucoup pensent qu’un mandat signé suffit à tout régler immédiatement. En réalité, la coordination entre établissements, organismes et échéances prend du temps, même si le processus s’est nettement fluidifié.
Une autre erreur consiste à fermer trop vite l’ancien compte. Un prélèvement oublié, une régularisation tardive ou une opération ponctuelle peuvent alors créer un incident évitable. Ceux qui ont déjà vécu ce genre de contretemps savent combien quelques jours de patience peuvent faire gagner en sérénité.
Voici un tableau pour visualiser les points de vigilance :
| Risque fréquent | Conséquence possible | Réflexe utile |
|---|---|---|
| Clôture trop rapide | Rejet d’un prélèvement ou d’un virement | Attendre la confirmation de tous les transferts |
| RIB non communiqué | Coordonnées bancaires obsolètes | Prévenir les interlocuteurs importants |
| Oubli d’un abonnement | Paiement refusé, frais éventuels | Lister tous les prélèvements récurrents |
| Produits annexes négligés | Démarches incomplètes | Traiter épargne, crédit et assurances séparément |
Dans le doute, le service client de la nouvelle banque reste un allié précieux. Et si un blocage persiste, le médiateur bancaire peut être saisi pour examiner le dossier avec recul. Cette possibilité rassure souvent les clients qui veulent avancer sans s’enfermer dans un conflit inutile.
Réussir sa transition financière sans perdre le fil de son budget
Changer de banque n’est pas seulement une question de technique. C’est aussi un moment où l’on remet à plat ses habitudes, ses priorités et parfois ses automatismes de paiement. Beaucoup de clients profitent de cette étape pour revoir leur organisation, simplifier leurs comptes et mieux suivre leurs dépenses.
Cette respiration peut être très utile. En passant à une offre plus adaptée, il devient plus facile de réduire certains frais bancaires, d’optimiser les services souscrits et de choisir une interface qui facilite la lecture de ses mouvements. Pour une personne déjà attentive à son budget, le gain n’est pas seulement financier : il est aussi mental.
Quand le changement bancaire est vécu comme un ajustement de fond plutôt que comme une simple formalité, il devient plus cohérent. Et c’est souvent à ce moment-là que l’on perçoit le vrai bénéfice : une relation plus claire à son argent, sans complexité inutile.
Pour les professionnels ou indépendants, le sujet mérite parfois un regard spécifique. Une ressource dédiée à la banque pour professionnels peut aider à distinguer les besoins personnels des besoins liés à l’activité, surtout quand les flux se mélangent facilement.
Combien de temps faut-il pour changer de banque ?
Le transfert des opérations récurrentes peut aller jusqu’à 22 jours ouvrés. En pratique, il vaut mieux prévoir une transition complète sur plusieurs semaines, le temps de vérifier les virements, les prélèvements et la clôture éventuelle de l’ancien compte.
La mobilité bancaire est-elle payante ?
Non, le service d’aide à la mobilité bancaire est gratuit pour les particuliers. La nouvelle banque prend en charge les principales démarches liées au transfert des opérations récurrentes et à l’information des organismes concernés.
Peut-on transférer tous ses produits bancaires ?
Non, certains produits comme les livrets réglementés, certains placements ou des contrats liés à un crédit suivent des règles distinctes. Ils doivent souvent être gérés à part, avec des démarches spécifiques selon l’établissement.
Faut-il garder l’ancien compte ouvert après le changement ?
Oui, pendant la phase de transition, conserver temporairement l’ancien compte permet d’éviter les incidents. La clôture définitive est plus sereine une fois tous les virements automatiques et prélèvements correctement basculés.
Que faire si un prélèvement passe encore sur l’ancien compte ?
La nouvelle banque doit réacheminer gratuitement les opérations arrivées par erreur pendant une période de 13 mois après la signature du mandat. Si un blocage subsiste, le service client ou le médiateur bancaire peut intervenir.